
展开本页目录
开始前准备什么
- Python>=3.10、PyTorch>=2.4;Timestral官方推理可用CPU或GPU,不需要付费API,首次需下载模型权重。
- 代码Apache2.0,模型权重Modified MIT,两者许可分开;可先选5M验证输入协议,不能把CPU可跑写成固定速度保证。
- 本课历史观测与评估夹具为作者资料,预测值未生成;任何区间/概率示例都标参考而非模型返回。
- 固定历史与留出
- 取得实际分位数
- 保留预测形状
- 计算覆盖与宽度
- 用作者夹具验算
- 比较采用边界
- 交付概率预测表
1. 固定历史与留出
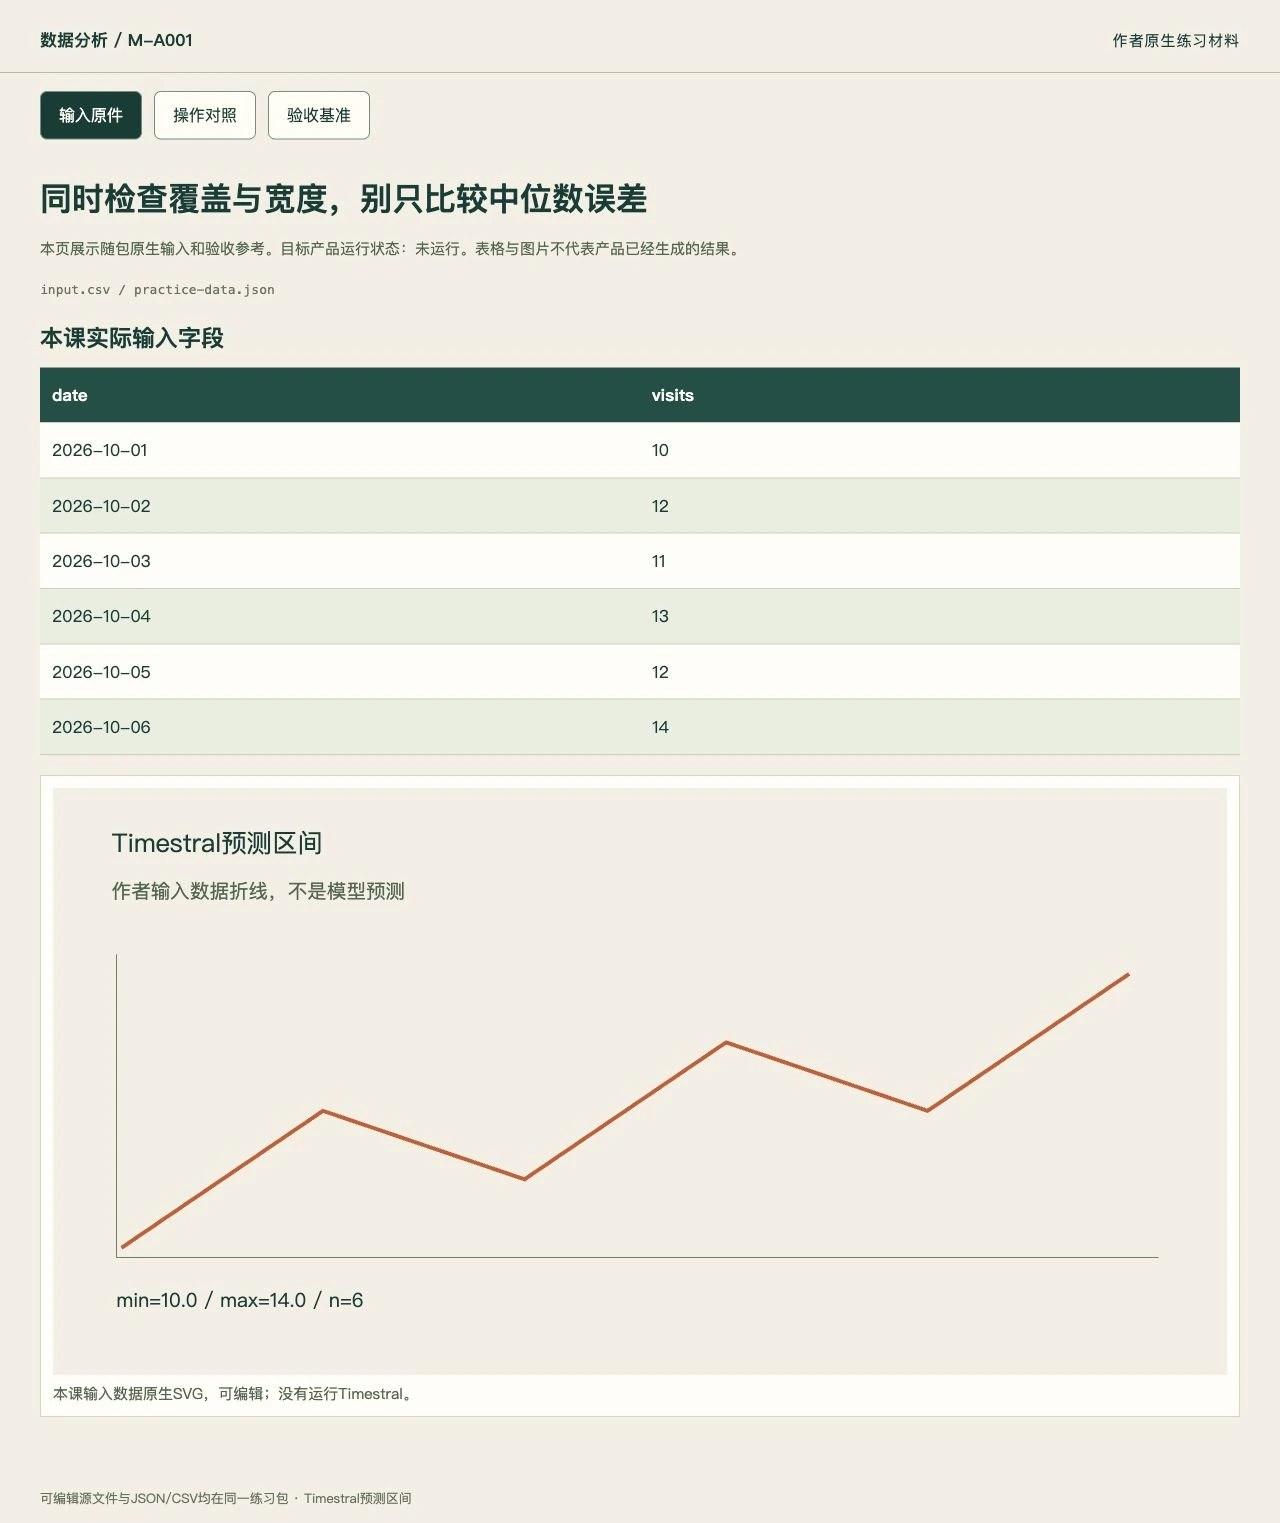
将前6日观测作为历史,后3日只供评估,记录切分日。
这个小样本用于协议演示,不能据此声称稳定统计覆盖率。
2. 取得实际分位数
用forecast.quantile(0.1)、median和quantile(0.9)读取预测。
分位数不是三个独立模型,也不是均值加减一个固定百分比。
3. 保留预测形状
核对series、variates、horizon三个轴,并记录quantile_levels。
不能把最后一维21项误认成21个未来日期。
官方界面与功能位置
以下为官方文档配图,具体版本与账号入口以当前产品为准。本课练习输入与验收对照见相邻步骤。
4. 计算覆盖与宽度
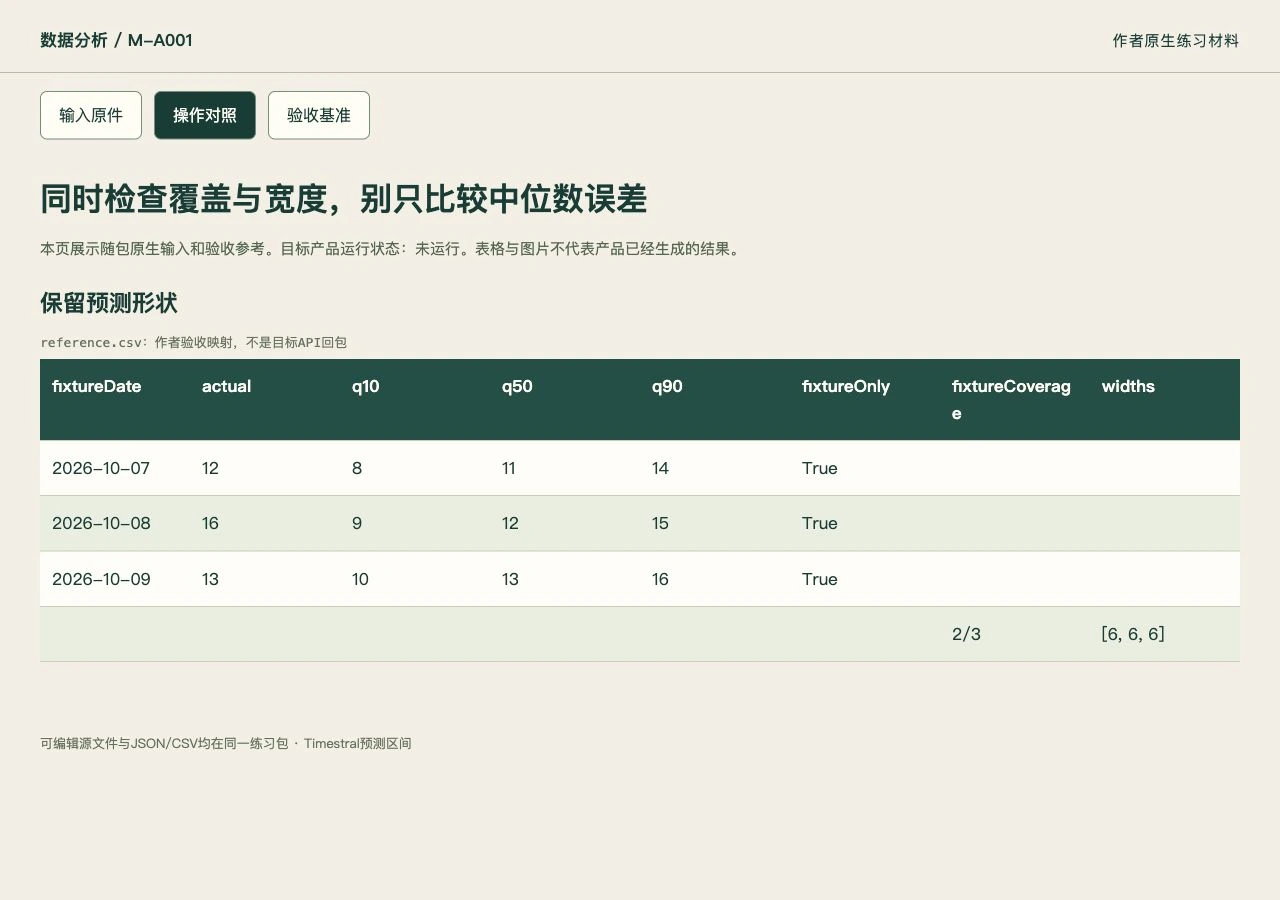
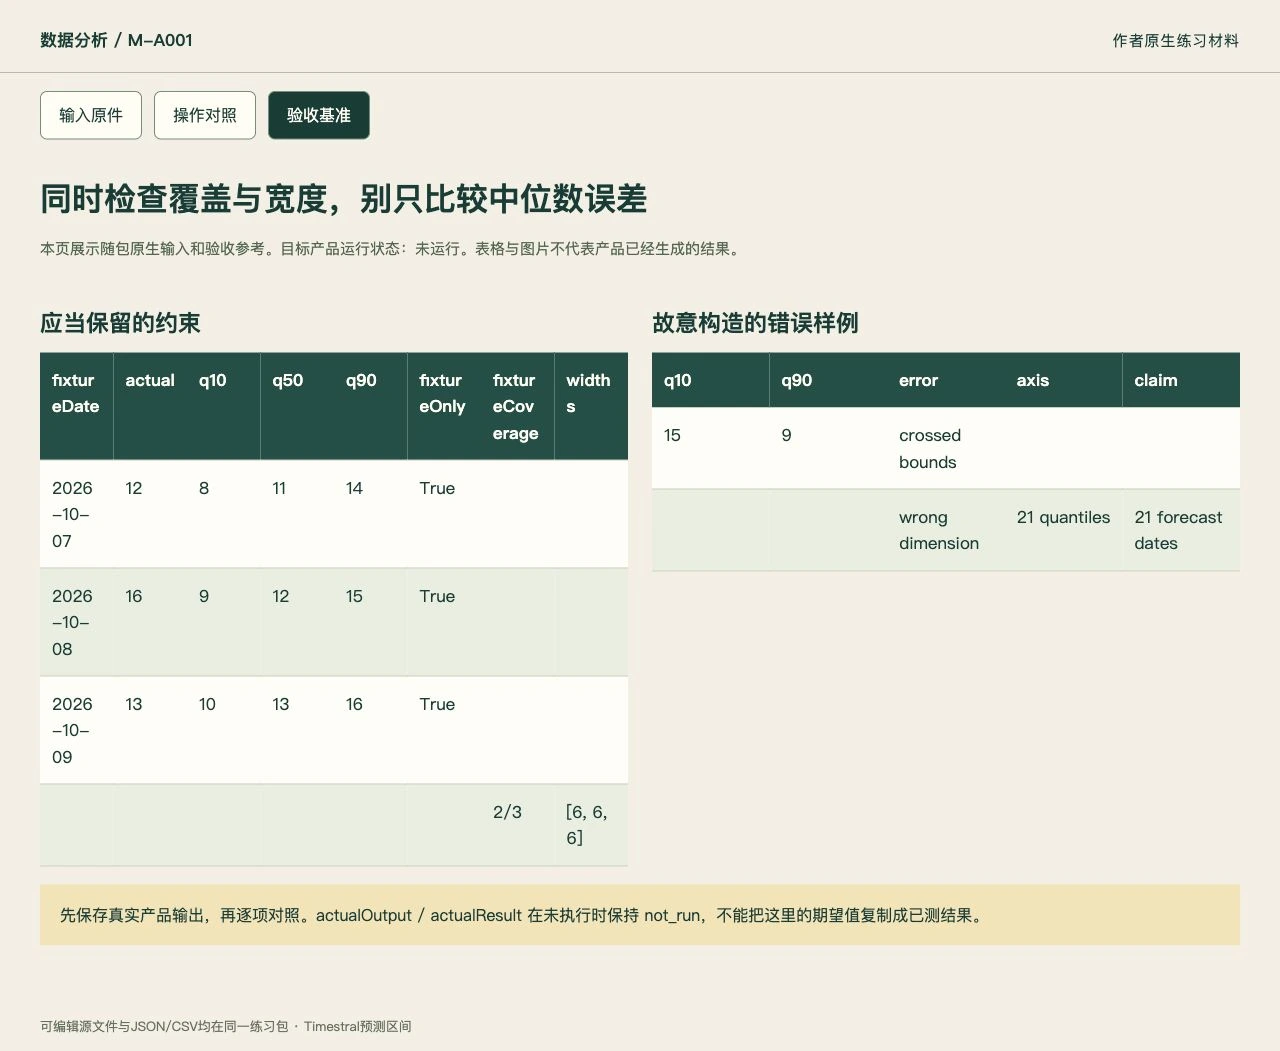
逐点检查q10≤actual≤q90,并计算q90-q10。
两端顺序或缺值不合法时先报错,不以绝对值掩盖交叉。
5. 用作者夹具验算
参考三点区间[8,14]、[9,15]、[10,16]对actual12、16、13应覆盖2/3。
这些数明确是校验器夹具,不能放在模型输出栏。
6. 比较采用边界
同时展示区间宽度和中位数误差,宽区间不能仅因覆盖高就算好。
0.1到0.9是名义80%区间,不保证任意小样本恰好80%。
7. 交付概率预测表
保存历史、留出、真实预测和评估代码,未预测保持not_run。
业务决策说明区间含义,不能把中位数当承诺销量。
下载本课材料并开始操作
练习包包含本课的具体输入、可编辑数据、正反样例与七步说明。index.html 可离线查看原件和验收参考,actual-results.csv 用于记录你实际操作后的结果。
怎样确认已经完成
- 21分位轴与日期轴不混淆。
- 覆盖与宽度同时输出。
- 作者夹具预期2/3覆盖,真实预测另存。
常见问题
Timestral上下限包含80%就一定准吗?
q10到q90是名义80%区间,实际覆盖要在留出数据上统计,且小样本波动很大。本课还查区间宽度,不能只追求覆盖而无限放宽。
能拿示例上下限画一张预测效果图吗?
可以作为明确标注的计算器演示,不能冒充模型结果。真实图必须来自实际forecast,并保留模型版本和切分。